Fiscalité des sociétés et des sociétés de personnes

T2 · Déclaration de revenus des sociétés Classeurs Excel

Des données sources à une révision structurée. Les données Taxprep de l’exercice précédent, la balance de vérification et les pièces justificatives réunies dans un classeur structuré pour la T2, la CO-17 et l’AT1.

Aperçu du modèleExemple fictif
T2.xlsm

v3.6 · 2025

Summary

Book net income (GIFI Schedule 125)1,300,000
Net income for income tax purposes (Schedule 1)1,260,000
Taxable income520,000

En bref

Formulaires
T2 · 136 formulaires de l’ARC
Administrations
ARC · Québec CO-17 · Alberta AT1
Logiciel
Excel · Taxprep (CSV)
Édition
Année d’imposition 2025 · nouvelle présentation

Flux des données

Flux des données
SourcesExport Taxprep de l’exercice précédent
SourcesBalance de vérification et pièces justificatives
Saisie manuelle
FacultatifAssistance à l’importation CopilotLicence Microsoft requiseConsignes .Rules
Classeur T2T2 · CO-17 · AT1Annexes liées · Contrôles · Notes de révision
TaxprepImporter et rapprocher

L’assistance Copilot est facultative. Les données et les résultats doivent être révisés.

Copilot et l’onglet .Rules

L’onglet .Rules décrit la structure du classeur et les conventions de saisie. L’accès à Microsoft Copilot est distinct de l’achat du classeur. Les données saisies avec cette assistance doivent être révisées.

En action

    Zoom 80%
    Met en évidence uniquement les cellules à saisir (en estompant formules, liens et soldes d’ouverture).
    fx

    Chargement de l’aperçu…

    Parcourir chaque feuille dans l’explorateur de modèles.

    75%
    Essayer

    Chargement de l’aperçu…

    Aperçu visuel seulement. Aucune formule, macro ou donnée de client.

    Extrait du guide

    Aperçu du guide d’utilisation

    Pages choisies du guide en anglais. Ouvrir une image pour l’agrandir. Le PDF complet accompagne le classeur acheté.

    T2 · guide en anglais, page 1: Couverture
    T2 · Couverture · page 1 sur 29
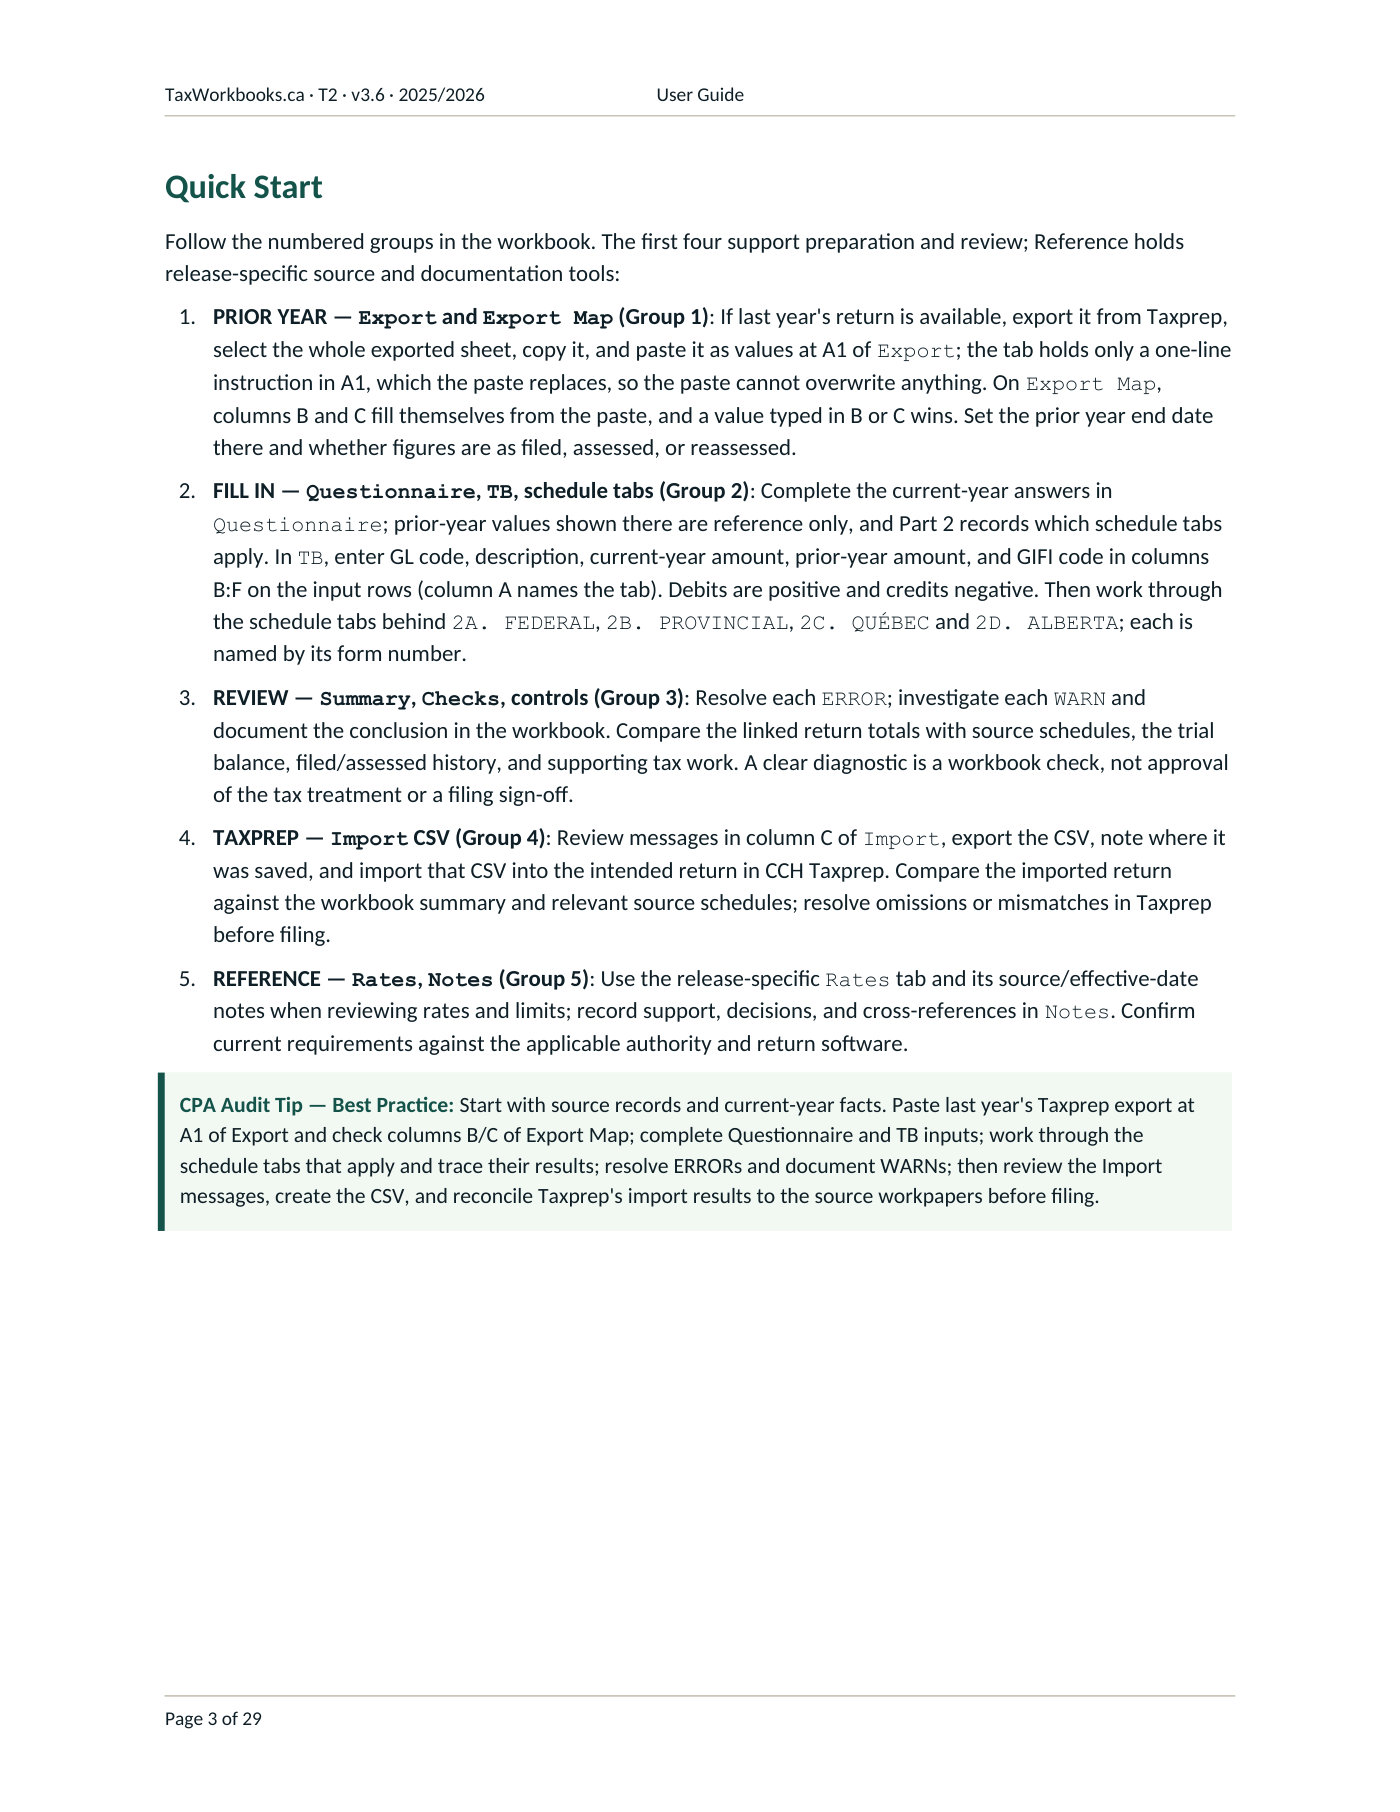
    T2 · guide en anglais, page 3: Démarrage rapide
    T2 · Démarrage rapide · page 3 sur 29
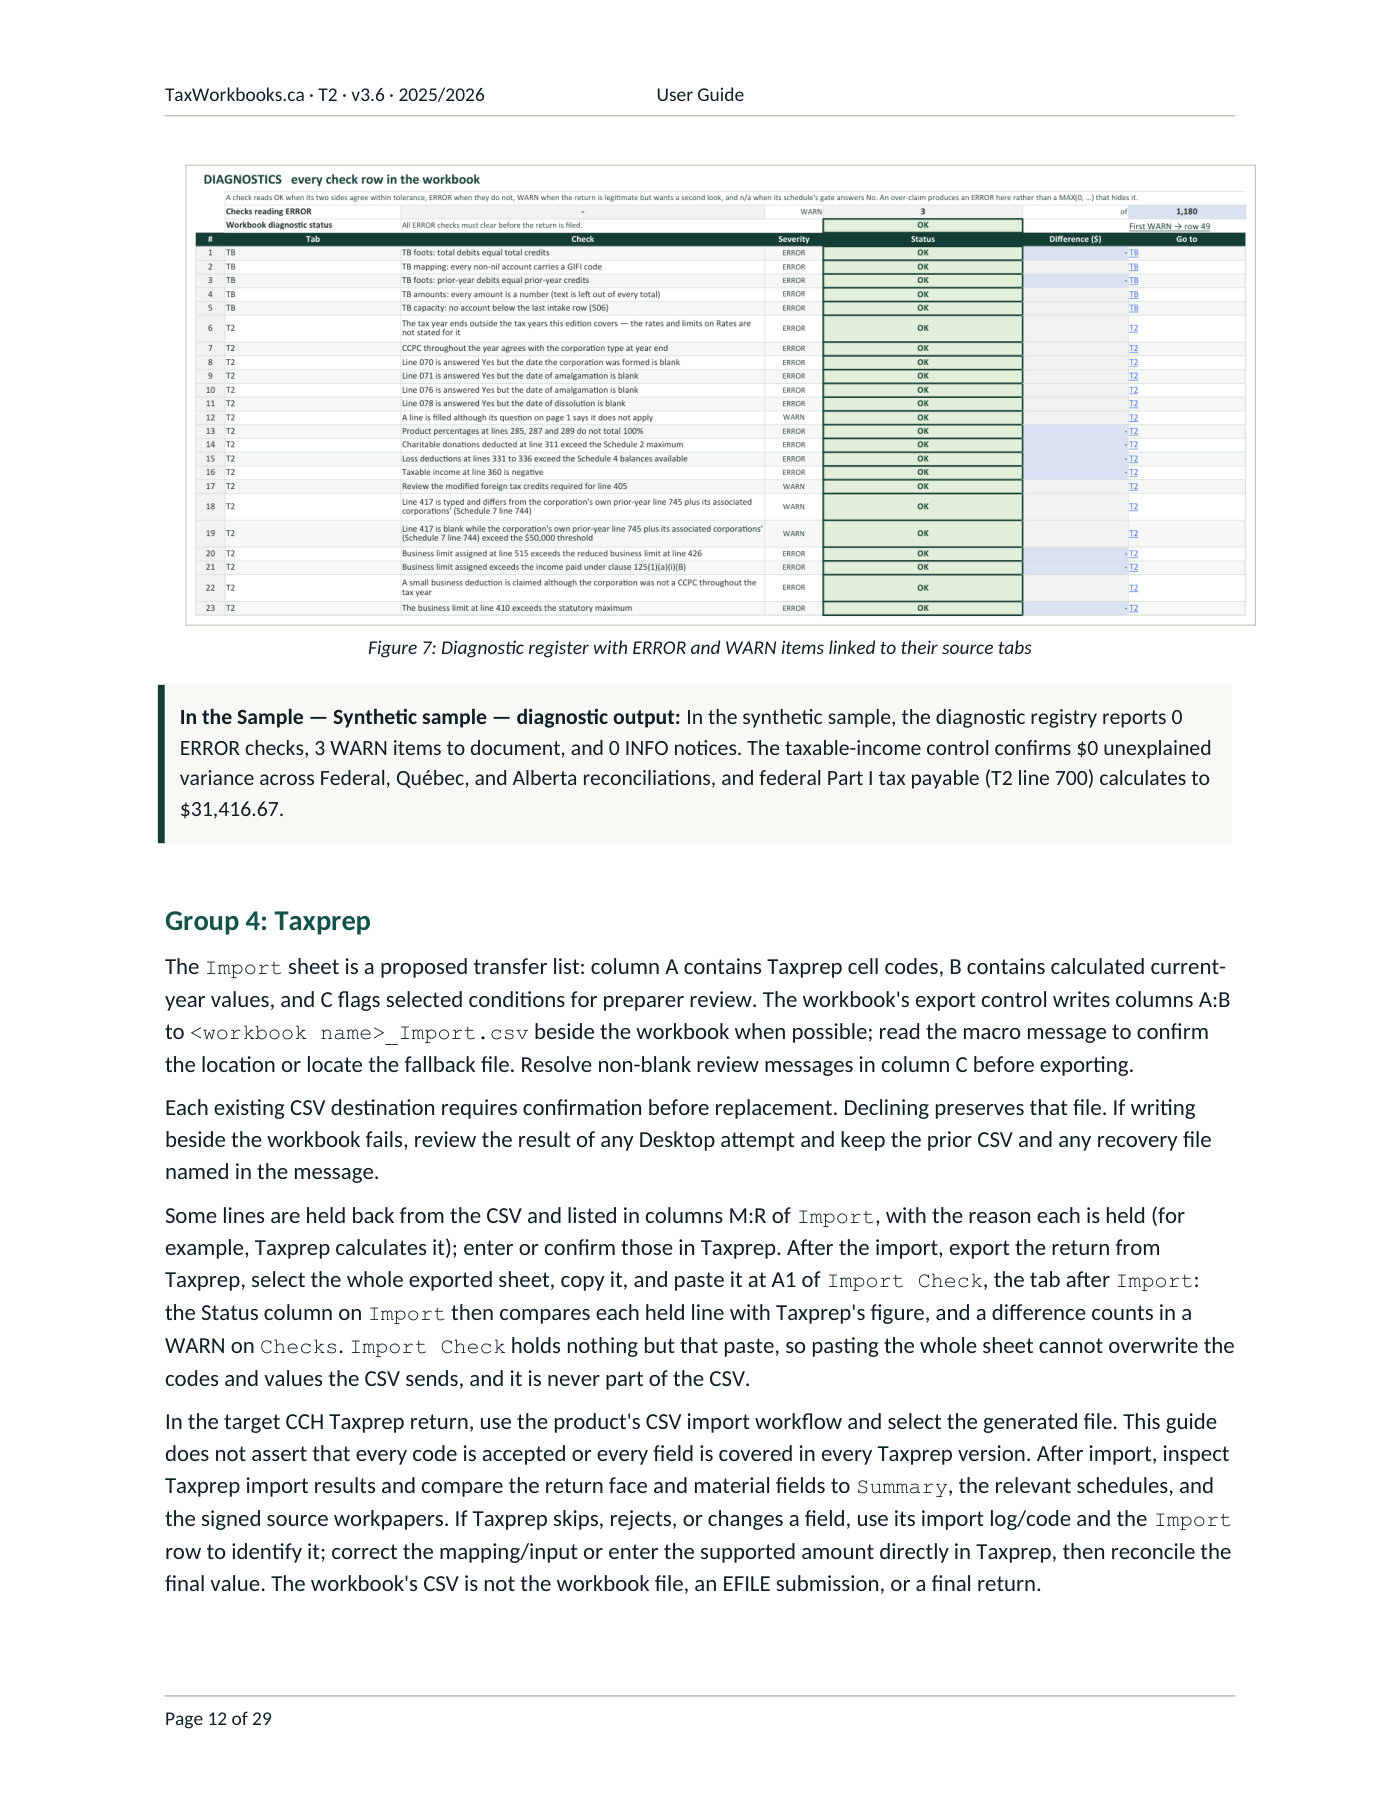
    T2 · guide en anglais, page 12: Contrôles de diagnostic
    T2 · Contrôles de diagnostic · page 12 sur 29

    Inventaire des formulaires de l’ARC associés

    L’inventaire comprend des calculs, des saisies manuelles et des références. La présence d’un formulaire ou d’un onglet ne signifie pas que chaque ligne est automatisée. Consulter la portée et les exclusions. Les titres des formulaires proviennent de l’ARC. Les onglets et les aperçus du classeur restent en anglais.

    Sociétés 136

    • T2Déclaration de revenus des sociétés
    • T2SHORTDéclaration T2 abrégée
    • T2SCH100Renseignements du bilan
    • T2SCH101Renseignements du bilan d'ouverture
    • T2SCH125Renseignements de l'état des résultats
    • T2SCH141Index général des renseignements financiers (IGRF) – Renseignements supplémentaires
    • T2SCH1Revenu net (perte nette) aux fins de l'impôt sur le revenu
    • T2SCH2Dons de bienfaisance et autres dons
    • T2SCH3Dividendes reçus, dividendes imposables versés et calcul de l'impôt de la partie IV
    • T2SCH4Continuité et application des pertes de la société
    • T2SCH5Calcul supplémentaire de l'impôt - Sociétés
    • T2SCH6Résumé des dispositions des immobilisations
    • T2SCH7Revenu de placement total et revenu admissible à la déduction accordée aux petites entreprises
    • T2SCH8Déduction pour amortissement (DPA)
    • T2SCH13Continuité des réserves
    • T2SCH14Paiements divers versés à des résidents
    • T2SCH15Régimes de revenu différé
    • T2SCH16Déduction pour ristournes
    • T2SCH18Remboursement fédéral et provincial ou territorial au titre des gains en capital
    • T2SCH24Sociétés nouvellement constituées, sociétés fusionnées ou sociétés mères qui liquident une filiale
    • T2SCH27Calcul de la déduction pour bénéfices de fabrication et de transformation au Canada
    • T2SCH43Calcul de l'impôt des parties IV.1 et VI.1
    • T2SCH44Transactions avec un lien de dépendance
    • T2SCH59Déclaration de renseignements pour les titres non admissibles
    • T2SCH71Somme à inclure dans le revenu des sociétés membres de sociétés de personnes à palier unique
    • T2SCH72Somme à inclure dans le revenu des sociétés membres de sociétés de personnes à paliers multiples
    • T2SCH73Sommaire des sommes à inclure dans le revenu des sociétés membres de sociétés de personnes
    • T2SCH88Activités des entreprises sur Internet
    • T2SCH130Restriction des dépenses excessives d'intérêts et de financement (années d'imposition 2023 et suivantes)
    • T2SCH53Calcul du compte de revenu à taux général (CRTG)
    • T2SCH54Calcul du compte de revenu à taux réduit (CRTR)
    • T2SCH89Demande de vérification du solde du compte de dividendes en capital
    • T2SCH33Capital imposable utilisé au Canada - Grandes sociétés
    • T2SCH34Capital imposable utilisé au Canada - Institutions financières
    • T2SCH35Capital imposable utilisé au Canada - Grandes compagnies d'assurance
    • T2SCH38Impôt de la partie VI sur le capital des institutions financières
    • T2SCH39Convention entre les institutions financières liées - Impôt de la Partie VI
    • T2SCH45Convention concernant l'obligation de payer l'impôt de la Partie VI.1
    • T2SCH55Impôt de la Partie III.1 sur les désignations excessives de dividendes déterminés
    • T2SCH56Impôt de la partie II.2 sur les rachats de capitaux propres
    • T2SCH67Dividende pour la relance au Canada
    • T2SCH68Impôt supplémentaire pour les banques et les assureurs-vie
    • T2SCH17Déductions pour caisses de crédit
    • T2SCH31Crédit d'impôt à l'investissement - Sociétés
    • T2SCH42Calcul du crédit d'impôt de la partie I inutilisé
    • T2SCH58Crédit d'impôt pour la main-d'oeuvre journalistique canadienne (années d'imposition 2023 et suivantes)
    • T2SCH74Crédit d'impôt à l'investissement pour l'hydrogène propre
    • T2SCH75Crédit d'impôt à l'investissement dans les technologies propres
    • T2SCH76Crédit d'impôt à l'investissement pour la fabrication de technologies propres
    • T2SCH78Crédit d'impôt à l'investissement pour le captage, l'utilisation et le stockage du carbone
    • T2SCH12Déductions relatives aux ressources
    • T2SCH9Sociétés liées et sociétés associées
    • T2SCH11Transactions avec des actionnaires, des cadres ou des employés
    • T2SCH23Convention entre sociétés privées sous contrôle canadien associées pour l'attribution du plafond des affaires
    • T2SCH28Choix de ne pas être une société associée par l'association à une tierce société
    • T2SCH49Convention entre sociétés privées sous contrôle canadien associées pour l'attribution de la limite de dépenses
    • T2SCH50Renseignements sur les actionnaires
    • T2SCH19Renseignements sur les actionnaires non-résidents
    • T2SCH20Partie XIV - Impôt supplémentaire des sociétés non-résidentes
    • T2SCH21Crédits fédéraux et provinciaux ou territoriaux pour impôt étranger et crédit fédéral pour impôt sur les opérations forestières
    • T2SCH22Fiducie non résidente à pouvoir discrétionnaire
    • T2SCH25Investissements dans des sociétés étrangères affiliées
    • T2SCH29Paiements à des non-résidents
    • T2SCH301Crédit d'impôt de Terre-Neuve-et-Labrador pour la recherche et le développement
    • T2SCH302Numéros de certificats supplémentaires pour le crédit d'impôt de Terre-Neuve-et-Labrador pour production cinématographique
    • T2SCH303Crédit d'impôt de Terre-Neuve-et-Labrador pour placements directs en capital de risque
    • T2SCH304Crédit d'impôt à l'investissement de Terrre-Neuve-et-Labrador pour un centre de villégiature
    • T2SCH305Impôt sur le capital des institutions financières de Terre-Neuve-et-Labrador
    • T2SCH306Impôt sur le capital des institutions financières de Terre-Neuve-et-Labrador - Convention entre sociétés liées
    • T2SCH307Calcul de l'impôt de Terre-Neuve-et-Labrador pour les sociétés
    • T2SCH308Crédit d'impôt de Terre-Neuve-et-Labrador pour capital de risque
    • T2SCH309Numéros de certificats supplémentaires pour le crédit d'impôt de Terre-Neuve-et-Labrador pour les produits multimédias interactifs numériques
    • T2SCH310Crédit d'impôt à l'investissement de Terre-Neuve-et-Labrador pour la fabrication et la transformation (années d'imposition 2022 et suivantes)
    • T2SCH311Crédit d'impôt de Terre-Neuve-et-Labrador pour les technologies vertes
    • T2SCH321Crédit d'impôt à l'investissement de L'Île-du-Prince-Édouard
    • T2SCH322Calcul de l'impôt de l'Île-du-Prince-Édouard pour les sociétés
    • T2SCH340Crédit d'impôt de la Nouvelle-Écosse pour la recherche et le développement
    • T2SCH341Réduction de l'impôt des sociétés de la Nouvelle-Écosse pour les nouvelles petites entreprises
    • T2SCH346Calcul de l'impôt de la Nouvelle-Écosse pour les sociétés
    • T2SCH347Numéros de certificat supplémentaire pour le crédit d'impôt de la Nouvelle-Écosse pour médias numérique
    • T2SCH348Numéros de certificat supplémentaires pour le crédit d'impôt de la Nouvelle-Écosse pour l'animation numérique
    • T2SCH349Crédit d'impôt de la Nouvelle-Écosse pour placements en capital de risque pour l'innovation (années d'imposition 2024 et suivantes)
    • T2SCH350Crédit d'impôt de la Nouvelle-Écosse pour capital de risque (années d'imposition 2024 et suivantes)
    • T2SCH351Numéros de certificat supplémentaires pour le crédit d'impôt de la Nouvelle-Écosse à l'investissement
    • T2SCH352Impôt sur le capital des institutions financières de la Nouvelle-Écosse
    • T2SCH353Taxe sur le capital des institutions financières de la Nouvelle-Écosse - Convention entre sociétés liées (années d'imposition 2021 et suivantes)
    • T2SCH360Crédit d'impôt du Nouveau-Brunswick pour la recherche et le développement
    • T2SCH366Calcul de l'impôt du Nouveau-Brunswick pour les sociétés
    • T2SCH367Crédit d'impôt du Nouveau-Brunswick pour les investisseurs dans les petites entreprises
    • T2SCH380Crédit d'impôt du Manitoba pour la recherche et le développement
    • T2SCH381Crédit d'impôt du Manitoba à l'investissement dans la fabrication
    • T2SCH383Calcul de l'impôt du Manitoba pour les sociétés
    • T2SCH384Crédit d'impôt du Manitoba pour l'expérience de travail rémunéré
    • T2SCH385Crédit d'impôt du Manitoba pour la lutte contre l'émission d'odeurs
    • T2SCH387Crédit d'impôt du Manitoba pour capital de risque de petites entreprises
    • T2SCH388Crédit d'impôt du Manitoba pour la production de films et de vidéos
    • T2SCH389Crédit d'impôt pour l'édition au Manitoba
    • T2SCH394Crédit d'impôt du Manitoba pour la construction de logements locatifs
    • T2SCH402Crédit d'impôt à l'investissement de la Saskatchewan pour la fabrication et la transformation
    • T2SCH403Crédit d'impôt de la Saskatchewan pour la recherche et le développement
    • T2SCH404Réduction de l'impôt de la Saskatchewan sur les bénéfices de fabrication et de transformation
    • T2SCH411Calcul de l'impôt de la Saskatchewan pour les sociétés
    • T2SCH421Crédit d'impôt de la Colombie-Britannique pour l'exploration minière
    • T2SCH427Calcul de l'impôt de la Colombie-Britannique pour les sociétés
    • T2SCH428Crédit d'impôt de la Colombie-Britannique pour la formation
    • T2SCH429Crédit d'impôt de la Colombie-Britannique pour médias numériques interactifs
    • T2SCH430Crédit d'impôt de la Colombie-Britannique pour l'industrie de la construction et de la réparation navales (années d'imposition 2019 et suivantes)
    • T2SCH432Numéros de certificat supplémentaires pour le crédit d'impôt de la Colombie-Britannique pour les immeubles propres (années d'imposition 2022 et suivantes)
    • T2SCH440Crédit d'impôt du Yukon sur les bénéfices de fabrication et de transformation
    • T2SCH442Crédit d'impôt du Yukon pour la recherche et le développement
    • T2SCH443Calcul de l'impôt du Yukon pour les sociétés
    • T2SCH444Remboursement du prix du carbone aux entrepreneurs du Yukon (années d'imposition 2024 et suivantes)
    • T2SCH461Calcul de l'impôt des Territoires du Nord-Ouest pour les sociétés
    • T2SCH481Calcul de l'impôt du Nunavut pour les sociétés
    • T2SCH500Calcul de l'impôt de l'Ontario pour les sociétés
    • T2SCH502Crédit d'impôt de l'Ontario pour la fabrication et la transformation
    • T2SCH506Débits et crédits d'impôt transitoires de l'Ontario
    • T2SCH507Calcul des débits et des crédits d'impôt transitoires de l'Ontario
    • T2SCH508Crédit d'impôt de l'Ontario pour la recherche et le développement
    • T2SCH510Impôt minimum des sociétés de l'Ontario
    • T2SCH511Impôt minimum des sociétés de l'Ontario - actif total et recettes totales des sociétés associées
    • T2SCH512Impôt supplémentaire spécial de l'Ontario des compagnies d'assurance-vie (ISS)
    • T2SCH513Convention entre compagnies d'assurance-vie liées (Ontario)
    • T2SCH524Types de spécialités de l'Ontario
    • T2SCH525Crédit d'impôt de l'Ontario pour contributions politiques
    • T2SCH550Crédit d'impôt de l'Ontario pour l'éducation coopérative
    • T2SCH554Crédit d'impôt de l'Ontario pour les effets spéciaux et l'animation informatiques
    • T2SCH556Crédit d'impôt pour la production cinématographique et télévisuelle ontarienne
    • T2SCH558Crédit d'impôt de l'Ontario pour les services de production
    • T2SCH560Crédit d'impôt de l'Ontario pour les produits multimédias interactifs numériques
    • T2SCH564Crédit d'impôt de l'Ontario pour les maisons d'édition
    • T2SCH566Crédit d'impôt à l'innovation de l'Ontario
    • T2SCH568Crédit d'impôt de l'Ontario pour les entreprises parrainant les instituts de recherche
    • T2SCH569Crédit d'impôt de l'Ontario pour les entreprises parrainant les instituts de recherche - renseignements sur le contrat
    • T2SCH570Crédit d'impôt de l'Ontario à l'investissement régional (années d'imposition 2025 et suivantes)
    • T2SCH572Crédit d'impôt pour l'investissement dans la fabrication en Ontario

    Liste tirée de la colonne Modèle de l’index des formulaires de l’ARC.

    17 % saisies · 83 % calculées / reprises

    Mesuré dans l’exemple

    Ce que le classeur change au dossier

    Exemple T2 · données fictives · v3.6 · 2025. Décompte des cellules de l’exemple selon le code de couleurs du classeur.

    Gagner du temps

    694champs transmis à Taxprep

    Un seul bouton les écrit dans le fichier CSV qu’importe Taxprep. Parmi eux, 183 portent un montant ou une réponse et 511 sont nuls. Collé une seule fois, l’export de l’année précédente fournit 88 champs comparatifs.

    Saisir moins

    17 %des cellules saisies

    Parmi les cellules codées par couleur, seules les jaunes sont saisies; les autres 83 % sont calculées ou reprises de l’année précédente.

    Meilleur contrôle

    1 180contrôles

    Tous dans une seule feuille, chacun précisant son objet et sa gravité. La liste est examinée jusqu’à ce qu’aucun statut ERROR ne demeure.

    667 à corriger avant la production · 513 à réviser

    Normalisé et facile à retrouver

    180onglets en 5 groupes numérotés

    Classés sous les mêmes groupes numérotés, avec les mêmes onglets Questionnaire, Checks, Import et Notes, que dans chaque classeur présenté ici. Les libellés, les contrôles et les notes sont en texte clair, toujours aux mêmes endroits : le préparateur de l’an prochain, un réviseur ou un assistant d’IA à qui le fichier est confié peut les rechercher.

    1. 1Année précédente
    2. 2À remplir
    3. 3Révision
    4. 4Taxprep
    5. 5Références

    Formulaires et annexes

    Principaux éléments, regroupés par domaine de préparation.

    Déclaration et IGRFT2 · Ann. 100, 101, 125, 141
    Revenu et actifsAnn. 1, 2, 3, 4, 6, 7, 8
    Groupe et limitesAnn. 9, 11, 23, 50, 130 (RDEIF)
    ProvincesAnn. 5 · Ontario : ann. 500, 510–511
    QuébecCO-17 · CO-17.A.1 · CO-17S.4 · CO-130.A · CO-771
    AlbertaAT1 · Ann. 1, 12, 13, 18, 21

    Inventaire complet et portée →

    Contenu du classeur

    Un inventaire de 136 formulaires et annexes de l’ARC, dont la T2, l’IGRF, l’annexe 1, la déduction pour amortissement, les pertes, le capital, l’annexe 130 (RDEIF) et les annexes provinciales, ainsi que la CO-17 et l’AT1. L’inventaire ne signifie pas que chaque ligne est calculée automatiquement.

    • Année précédente Export
    • À remplir Questionnaire, TB, Fédéral (67 onglets d’annexes, de SCH100 à T661), Provincial (71 onglets d’annexes, de SCH301 à SCH572), Québec (12 onglets d’annexes, de CO-17 à CO-1136), Alberta (15 onglets d’annexes, de AT1 à AT1 SCH29)
    • Révision Summary, CCA Control, Taxable Income, Provincial Review, Checks
    • Taxprep Import, Import Check
    • Références Rates, Notes, .Rules, Disclaimer

    FAQ

    Limites à connaître

    Le T661 et les annexes 91 et 97 ne sont pas préparés. Le classeur reprend seulement les montants de RS&DE utilisés par l’annexe 1 et les annexes de l’Ontario. Les T106 et T1134 ont des classeurs distincts; cette édition ne prépare pas le T1135. La T2 indique uniquement si chacun s’applique.

    Édition, prix et licence

    Interne

    329 $

    Une entité et son groupe de sociétés.

    Acheter

    Licence perpétuelle pour l’édition achetée. Une nouvelle année d’imposition est une édition distincte. Licence complète

    Le classeur transmet-il la déclaration ?

    Non. Il prépare et documente les montants; la transmission se fait dans le logiciel fiscal après l’importation décrite sur la page d’importation et d’exportation.

    Le classeur utilise-t-il des macros ?

    Oui. Les boutons du fichier .xlsm servent à masquer les onglets marqués non applicables (et les réafficher) et écrire le contenu de l’onglet Import dans un fichier CSV à côté du classeur. Consulter le guide de l’édition pour les boutons disponibles.

    Le fichier .xlsm est-il sûr à ouvrir dans un environnement de cabinet ?

    Dans ce classeur, les macros agissent seulement sur le fichier local : elles servent à masquer les onglets marqués non applicables (et les réafficher) et écrire le contenu de l’onglet Import dans un fichier CSV à côté du classeur. L’exportation du CSV utilise un seul objet système, WScript.Shell sous Windows, uniquement pour trouver le Bureau lorsque le CSV ne peut pas être écrit à côté du classeur. Les macros ne font aucun appel externe et le projet VBA est laissé ouvert pour inspection. Un fichier reçu par courriel ou téléchargé s’ouvre en mode protégé jusqu’à ce qu’il soit débloqué (Propriétés du fichier, Débloquer) ou placé dans un emplacement approuvé; avec les macros désactivées, chaque feuille, contrôle et formule continue de fonctionner et seuls les boutons sont inactifs.
    Les formules sont-elles protégées ?

    Les feuilles sont fournies sans protection active. Les attributs de verrouillage permettent de l’activer au besoin.

    Quelles mises à jour sont comprises ?

    Les corrections mineures de l’édition achetée sont comprises selon les conditions de vente. Une nouvelle année d’imposition est une édition distincte.

    Le classeur est-il en vente ?

    Oui, en ligne; le prix affiché est celui de la licence interne. Le bouton Acheter ouvre la page de paiement de Stripe, les documents contractuels figurent au bas de la présente page et le classeur suit par courriel.

    Contrat

    T2 · Licence interne · 329 $ · Aucune taxe de vente n’est facturée.

    Français : Conditions d’utilisation · Licence · Politique de soutien · Politique de remboursement · Politique de confidentialité · Télécharger l’ensemble (zip)

    English version: Terms of Use · Licence · Support Policy · Refund Policy · Privacy Policy

    Vendu par Maxime Blais, exploitant sous le nom TaxWorkbooks · [email protected]